החיוב של עיריית ר"ג בוטל: "קומות מרתף בפרויקט תמ"א 38 אינן חייבות בהיטל השבחה"
ועדת הערר המחוזית ת"א דחתה ערר שהגישה הוועדה המקומית ר"ג וקבעה כי ניתן להקים מספר קומות מרתף במסגרת פרויקט תמ"א 38 מכוח זכויות הבנייה שמעניקה התוכנית, ללא צורך בהקלה וללא חבות בהיטל השבחה. ההחלטה ניתנה בעקבות ערר על שומה מכרעת שהפחיתה את החיוב בפרויקט מ-210 אלף שקל ל-5,300 שקל בלבד
עקבו אחרינו בגוגל
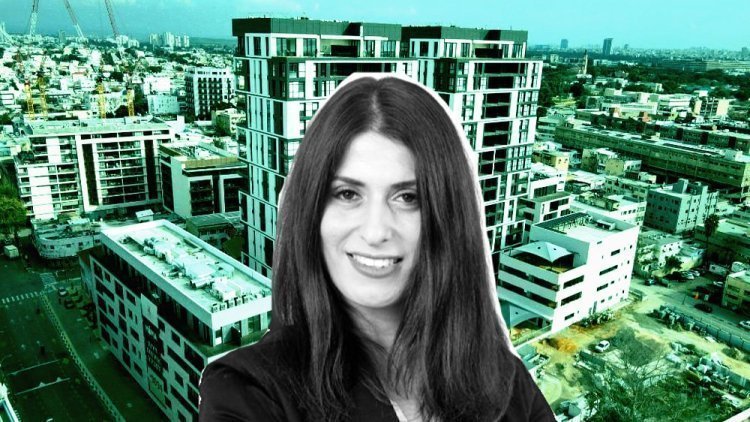 יו"ר ועדת הערר, עו"ד יפעת בן אריה שטיינברג (כפיר סיוון, קבוצת חג'ג')
כל החדשות והעדכונים של מרכז הנדל"ן גם ב-WhatsApp >>
האם ניתן לחייב יזם בהיטל השבחה בהקמת קומות חנייה תת-קרקעיות בפרויקט תמ"א 38 , כאשר זכויות הבנייה מוקנות לו מכוח התוכנית הארצית?
בהחלטה עקרונית דחתה בשבוע שעבר ועדת הערר המחוזית תל אביב בראשות עו"ד יפעת בן ארי שטיינברג את עמדת הוועדה המקומית רמת גן, וקבעה כי תוספת קומות מרתף לצורכי חנייה במסגרת פרויקט תמ"א 38 לא מחייבת בהכרח הליך של הקלה, וממילא לא מקימה כשלעצמה חבות בהיטל השבחה . להחלטה עשויות להיות השלכות על פרויקטים נוספים של התחדשות עירונית.
במוקד ההחלטה עומד פרויקט הריסה ובנייה ברחוב חיבת ציון ברמת גן, שבגינו דרשה הוועדה המקומית לתכנון ולבנייה מהחברה היזמית, איתנים י.ר. בניה וחיזוק, לשלם היטל השבחה בסך כ-210 אלף שקל. זאת, בעקבות דרישתה לפרסם הקלות לצורך הקמת שתי קומות מרתף נוספות וביטול החובה להקים מרפסות שירות בדירות.
אלא שוועדת הערר דחתה את הערר שהגישה עיריית רמת גן על קביעות השמאי המכריע, והבהירה כי לא ניתן ליצור חבות בהיטל השבחה באמצעות דרישה להליך הקלה, כאשר הזכויות המבוקשות נובעות מלכתחילה מהוראות תמ"א 38.
ההחלטה נוגעת לסוגיה בעלת משמעות כלכלית עבור יזמי התחדשות עירונית : האפשרות להקים כמה מפלסי חנייה תת-קרקעיים מכוח תמ"א 38 , גם כאשר תוכניות בניין עיר ותיקות מאפשרות לכאורה הקמת קומת מרתף אחת בלבד.
השמאי המכריע קבע היטל של 5,300 ש"ח
הפרשה החלה בבקשה להיתר בנייה שהגישה חברת איתנים במסגרת פרויקט תמ"א 38/2 , במסלול הריסה ובנייה מחדש. במקום בניין ותיק בן שתי קומות מעל קומת קרקע, ביקשה החברה להקים בניין מגורים חדש בן שבע קומות, הכולל שלוש קומות מרתף תת-קרקעיות.
בפברואר 2024 אישרה הוועדה המקומית רמת גן את בקשת היזם להקים בניין מגורים חדש הכולל שלוש קומות מרתף. אלא שלצורך אישור הבנייה דרשה הוועדה מהיזם לפרסם שתי הקלות: האחת, בגין תוספת שתי קומות מרתף מעבר לקומה אחת שהותרה בתוכניות הישנות והשנייה - בגין ביטול החובה להקים מרפסות שירות בדירות.
הוועדה המקומית רמת גן דרשה מיזם בפרויקט תמ"א 38/2היטל השבחה של כ-210 אלף שקל בגין הקמת קומות מרתף נוספות וביטול מרפסות שירות. אלא שהשמאי המכריע הפחית את החיוב לכ-5,300 שקל בלבד, וועדת הערר דחתה את ערר העירייה וקבעה כי הקמת כמה קומות מרתף לחניה מכוח תמ"א 38 אינה מחייבת הקלה או תשלום היטל השבחה בגינה.
בעקבות אישור ההקלות הוציאה הוועדה המקומית דרישת היטל השבחה בסך כ-210 אלף שקל. החברה היזמית חלקה על החיוב, והסוגיה הועברה להכרעת השמאי המכריע דוד דדון. בשומתו המכרעת קבע דדון כי אין מקום לחייב את החברה בהיטל השבחה על קומות המרתף. באשר לביטול מרפסות השירות, העמיד את החיוב על סכום של כ-5,300 שקל בלבד, המתייחס לדירות שמקור זכויותיהן בתוכניות המפורטות ולא לדירות שנוספו מכוח תמ"א 38. הוועדה המקומית לא השלימה עם ההכרעה והגישה ערר, אולם ועדת הערר המחוזית דחתה את טענותיה.
אחת הקביעות המרכזיות בהחלטה נוגעת לפרשנות תיקון 3א' לתמ"א 38. לפי הוראות התיקון, ניתן להתיר שטחי בנייה תת-קרקעיים לצורכי חנייה ושירות בהיקף של עד פי שלושה משטח המגרש, כלומר 300%.
המחלוקת בין הצדדים התמקדה בשאלה האם תמ"א 38 מאפשרת ליזמים להקים כמה קומות חנייה תת-קרקעיות, גם כאשר התוכניות המקומיות הישנות מתירות קומת מרתף אחת בלבד. ועדת הערר קיבלה את עמדת היזם וקבעה כי מאחר שתמ"א 38 מאפשרת בנייה תת-קרקעית בהיקף של עד פי שלושה משטח המגרש, היא מאפשרת גם הקמת כמה קומות מרתף לצורך מימוש זכויות אלה, ללא צורך בהליך הקלה ובתשלום היטל השבחה בגינו. זאת, בין היתר, משום שלא ניתן לממש היקף בנייה כזה בקומת מרתף אחת בלבד.
היזמית: חפירת המרתפים בכלל יצרה גירעון
משמעות הקביעה היא כי עצם הקמתן של קומות מרתף נוספות, במסגרת הזכויות שמקנה התמ"א, אינה מחייבת בהכרח הליך הקלה, וממילא אינה יוצרת כשלעצמה חבות בהיטל השבחה.
במסגרת ההליך טענה חברת איתנים, שיוצגה בידי עורכי הדין מיכאל רוזן ואלון לוינשטיין ממשרד עו"ד מיכאל רוזן, כי הקמת המרתפים כלל לא הניבה לה רווח כלכלי. לפי הנתונים שהציגה, חפירת המרתפים יצרה דווקא גרעון כלכלי של כ-2.7 מיליון שקל. לטענת החברה, המרתפים נועדו לספק את מקומות החנייה הנדרשים לצורך מימוש הפרויקט בהתאם לתקן החנייה העירוני, ולא להעניק ליזם זכויות בעלות ערך כלכלי עצמאי.
ועדת הערר קבעה כי הקמת קומות מרתף נוספות מכוח תמ"א 38 אינה מחייבת בהכרח הקלה או היטל השבחה , גם אם היזם הסכים לפרסום ההקלה בהליך הרישוי. עוד נקבע כי ביטול מרפסות שירות אינו יוצר חבות נוספת בהיטל ביחס לדירות שנוספו מכוח התמ"א.
בהחלטתה קבעה הוועדה: "להבדיל משטחים עיקריים מעל פני הקרקע, מבקש היתר אינו יוזם בניית שטחי שירות במרתף לשם הפקת רווח כלכלי ישיר בדרך של שיווק שטחים אלו בפני עצמם, אלא בעיקר כדי להיענות לצורך תכנוני-פונקציונלי, ובפרט בשים לב לעלויות הביצוע והחפירה הגבוהות הכרוכות בכך, כך שחיוב שטחים אלה בהיטל השבחה מלא, לעומת מתן פטור לשטחים עיקריים, אף הוא נעדר היגיון.. קיים קושי ממשי לקבל את עמדת הוועדה המקומית, שלפיה זכויות מוקנות אלה אינן ניתנות למימוש במישור התכנוני אלא בדרך של הקלה, הליך שמשמעותו כאמור גביית היטל השבחה מלא, תוך עקיפת הפטור המהותי שקבע המחוקק, זאת, בפרט כאשר נסיבות המקרה שלפנינו אינן מקימות הצדקה לכך".
קביעה חשובה נוספת נוגעת לעצם הסכמתו של היזם לפרסם הקלה במסגרת הליך הרישוי. הוועדה המקומית טענה כי לאחר שהחברה פרסמה את ההקלות, היא אינה יכולה לטעון בדיעבד שלא היה בהן צורך.
אלא שוועדת הערר דחתה גם טענה זו. בהחלטתה הביאה בחשבון את הלחצים והעיכובים הכרוכים בהליכי הרישוי, וקבעה כי אין למנוע מיזם להשיג על עצם נחיצותה של הקלה במסגרת הליך לבירור חבות בהיטל השבחה , גם אם הסכים לפרסומה קודם לכן.
ועדת הערר עסקה גם בשאלה תכנונית נוספת: האם יזם המבקש לבטל חובה ישנה להקמת מרפסות שירות בדירות נדרש לקבל הקלה, באופן שעשוי להקים חבות בהיטל השבחה. בעניין זה קבעה הוועדה כי הוראות תמ"א 38 מאפשרות גמישות תכנונית במסגרת מעטפת הבניין, ואין לראות בכל שינוי בחלוקה הפנימית של הדירות משום סטייה המחייבת הקלה. לפיכך, ביטול מרפסות השירות לא יוצר חבות נוספת בהיטל השבחה ביחס לדירות שנבנות מכוח התמ"א.
"פרשנות מרחיבה להוראות תמ"א 38"
לדברי עו"ד אלון לוינשטיין, ממשרד עו"ד מיכאל רוזן, העוסק במיסוי מוניציפלי ובהפחתת מיסי מקרקעין, מדובר בהחלטה בעלת משמעות עקרונית, בין היתר משום שהיא מעניקה פרשנות מרחיבה להוראות תמ"א 38.
לדבריו, אף שהתמ"א מאפשרת בנייה תת-קרקעית בהיקף של 300% משטח המגרש, היא אינה קובעת במפורש את מספר קומות המרתף שניתן להקים. ועדת הערר פירשה את הוראותיה באופן המאפשר את חלוקת השטחים לכמה מפלסים, אף שבדיני התכנון והבנייה מקובל העיקרון שלפיו מה שלא הותר במפורש אינו מותר.
לוינשטיין מוסיף כי רשויות מקומיות רבות הסתמכו לאורך השנים על מסמכי מדיניות פנימיים כדי לחייב יזמים לפרסם הקלות בגין מרתפים ושינויים אדריכליים, ובהמשך דרשו בגינם היטלי השבחה בהיקפים משמעותיים. לשיטתו, ההחלטה מציבה מגבלה על פרקטיקה זו ומבהירה כי אין לגבות היטל השבחה בגין זכויות הפטורות מתשלום מכוח תמ"א 38 , באמצעות חיוב היזם לנקוט הליך הקלה.
עוד הוא מציין כי להחלטה עשויות להיות השלכות גם על משך הליכי הרישוי. אם אין צורך לפרסם הקלות בגין תוספת מפלסי מרתף או שינויים פנימיים בדירות, ניתן לחסוך את הליכי הפרסום וההתנגדויות הנלווים להקלות, ובכך לצמצם עיכובים בקידום פרויקטים.
כל יום בשעה 17:00- חמש הכתבות החשובות ביותר בתחום הנדל"ן מכל האתרים אצלכם בנייד!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
לחצו כאן להצטרפות לתקציר המנהלים של מרכז הנדל"ן!
האירועים הקרובים
 בתום 4 שנות כהונה: מנכ"לית מ. אביב פורשת; מנכ"לית כללית לשעבר תחליף אותה
 מניות ב-23 מיליון שקל: מנורה הפכה לבעלת עניין בחג'ג', גם עידו חג'ג' הגדיל אחזקות
 "בת"א כבר מדברים על 0 תמורות. עדיף לדייר להתמקד באיכות הדירה ולא בתוספת המטרים"
 השכונה שמציעה דירה בפחות ממיליון שקל ליד הכנרת - והמחירים בה ממשיכים לרדת
 נדל"ן בקצרה: המהנדסים התכנסו, בית וגג בונה בנווה אביבים, היתר ליעז בהדר יוסף
תגובות